Top Risks 2027
Proteger, transformar e responder: a tríade que destrava o valor das empresas
Avanço tecnológico acelerado, instabilidade geopolítica, incerteza econômica e mudanças nas expectativas de clientes e profissionais formam o cenário em que as organizações operam hoje. Nesse contexto, se destacam as empresas capazes de transformar o negócio para se manter competitivas, proteger o valor que já construíram e responder com agilidade a novas oportunidades e riscos. É o que mostra a 15ª edição da pesquisa exclusiva da Protiviti em parceria com a Iniciativa de Gestão de Riscos Corporativos (ERM) da NC State University. O estudo reúne 1.330 membros de conselhos e executivos C-level de todo o mundo e permite que líderes comparem os riscos e oportunidades de sua organização com seus pares globais.
Baixe o relatório completo
Proteger, transformar e se adaptar deixaram de ser agendas separadas.
Destrave o valor corporativo da sua organização.
Acesse o relatório completoPrincipais destaques da pesquisa global
Os resultados deste ano mostram líderes se preparando para um ambiente mais exigente, mas não menos promissor. A agenda de riscos e a de crescimento estão convergindo. Cibersegurança, IA, talentos, dados e resiliência passaram a ser tratados como capacidades interligadas, essenciais para transformar o negócio, proteger seu valor e responder no ritmo do mercado. Confira algumas das áreas onde os líderes mundiais estão concentrando esforços.
38%
têm alta confiança na capacidade de responder com agilidade a oportunidades e riscos.
45%
apontam a cibersegurança entre suas principais áreas de investimento.
78%
das organizações não têm alta confiança em proteger, transformar e responder ao mesmo tempo.
O que direciona os líderes em 2027
Os riscos da IA saltaram da 6ª para a 2ª posição no ranking global, com os líderes concentrando esforços em capacitar equipes (44%), integrar a tecnologia ao que já existe (42%) e fortalecer a governança (38%). O desafio agora não é adotar a IA. É fazer com que ela gere valor de verdade.
Top Risks Brasil: o valor da capacidade de resposta
O que executivos, membros de conselho e C-levels brasileiros dizem sobre os riscos e oportunidades de 2027?
O recorte brasileiro da pesquisa reúne 65 membros de conselho e executivos C-level. A percepção de risco aumentou de forma ampla: dos 28 riscos comparáveis com a edição anterior, 21 ganharam relevância. Mais do que uma ameaça específica, o cenário é de pressão simultânea sobre economia, tecnologia, regulação e pessoas.
O Brasil converge com o global na centralidade da IA e na fusão entre tecnologia e talentos, mas se diferencia em um ponto central: aqui, a economia assumiu o topo da agenda, à frente da cibersegurança, que segue como o principal risco no mundo.
As lideranças brasileiras também seguem o padrão global de confiar mais na capacidade de proteger a empresa do que na de responder com agilidade, mas em patamares mais baixos. Apenas 29% declaram alta confiança na capacidade de resposta de suas organizações, contra 38% no global.

Economia no topo da agenda
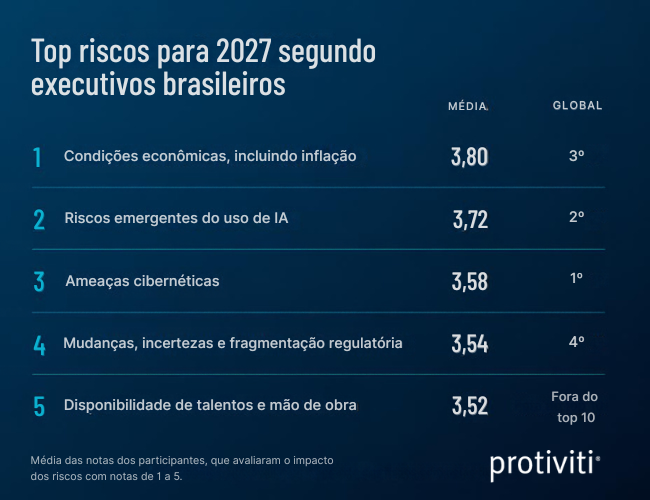
Condições econômicas, incluindo inflação, passaram a ocupar o primeiro lugar entre os riscos apontados pelas lideranças brasileiras. No ranking global, esse risco aparece em terceiro.
A alta vem acompanhada de outro sinal: “acesso a capital e liquidez”, 7º colocado no ranking brasileiro, foi um dos riscos que mais cresceram, passando de 2,98 para 3,46. Já a preocupação com mudanças nos juros ficou estável (de 3,34 para 3,35). Isso indica que o desafio percebido está menos no patamar dos juros e mais na capacidade de financiar operações e investimentos.
Os riscos emergentes do uso de IA subiram do 5º para o 2º lugar, a mesma posição que ocupam no ranking global. Mudança regulatória (3,54) e disponibilidade de talentos (3,52) entram no top 5, enquanto cibersegurança caiu do 1º para o 3º lugar. A nota recuou de 3,92 para 3,58, a maior queda entre os riscos brasileiros, e hoje é idêntica à do global. O tema segue em patamar elevado, mas a queda merece atenção, já que proteger a empresa é condição para transformá-la.
IA: da adoção à integração
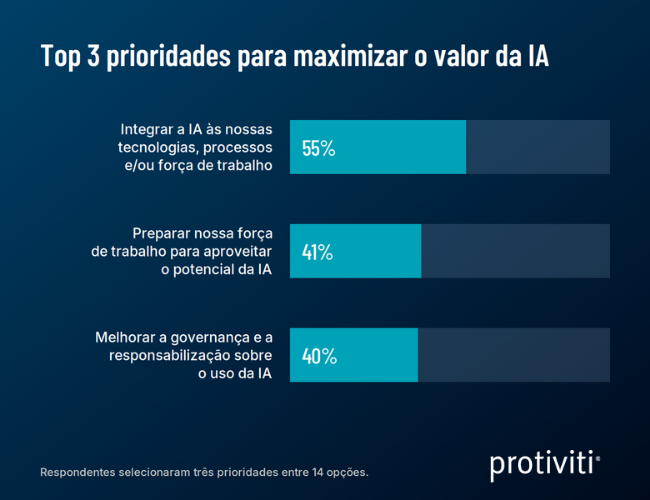
No Brasil, integrar a IA às tecnologias, processos e equipes existentes é a principal prioridade para gerar valor, citada por 55% dos líderes, contra 42% no global.
A Inteligência Artificial aparece como o segundo maior risco tanto no Brasil quanto no global, e também como uma das principais alavancas de crescimento. Os líderes já não discutem se a IA importa: a questão agora é se suas organizações têm as pessoas, a governança e os dados necessários para gerar valor sustentável com ela.
As três prioridades do gráfico são as mesmas do global, mas em outra ordem. No mundo, preparar as equipes vem primeiro, seguido da integração e da governança. No Brasil, a integração lidera com 13 pontos de vantagem sobre o global, e o desafio mais imediato é fazer a IA funcionar dentro do que já existe.
Áreas de investimento
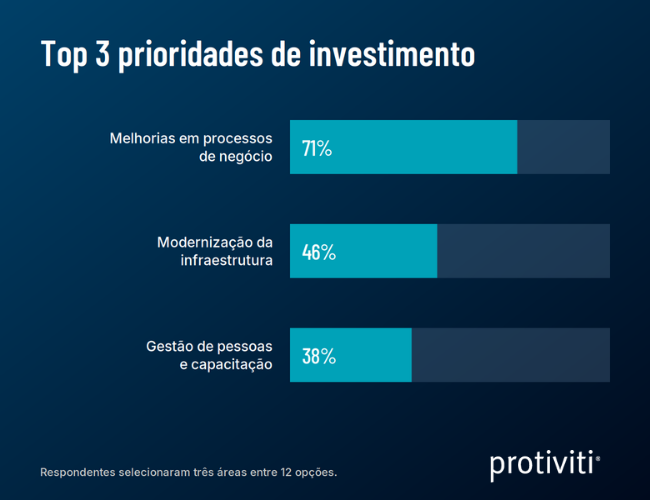
As prioridades de investimento para os próximos 2 a 3 anos revelam um movimento claro em direção à eficiência. Melhorias em processos de negócio são citadas por 71% dos líderes brasileiros, quase o dobro do global (38%).
Os três pilares do gráfico estão acima dos níveis globais. Melhorias em processos saltaram de 46% para 71%, modernização da infraestrutura se manteve em 46% e gestão de pessoas subiu de 28% para 38%. O resultado é coerente com a pressão econômica e a escassez de talentos. A análise avançada de dados também dobrou, de 12% para 25%, em linha com o resultado global.
O elo mais frágil: a capacidade de resposta
Pela primeira vez, a pesquisa avaliou a confiança dos líderes em três capacidades essenciais: transformar o negócio, proteger seu valor e responder com agilidade a oportunidades e riscos.
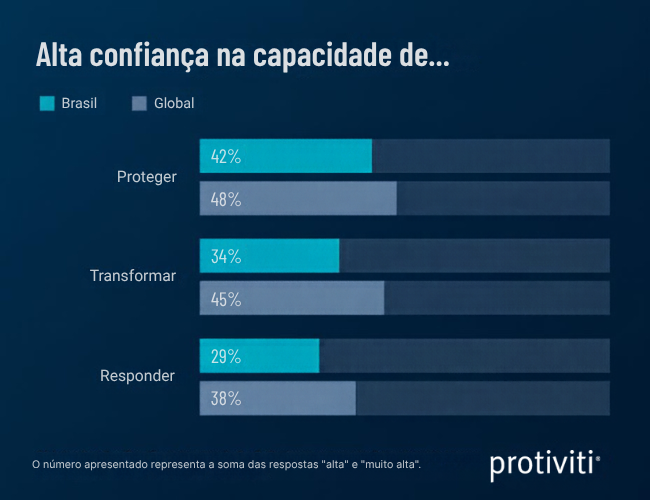
No Brasil, assim como no global, a capacidade de resposta é a que inspira menos confiança, e a de proteger é a que inspira mais. Como mostra o gráfico, porém, os líderes brasileiros se mostram mais cautelosos que seus pares globais nas três dimensões.
Apenas 29% declaram alta confiança na capacidade de resposta de sua organização, contra 38% no global, e nenhum respondente brasileiro declara confiança muito alta nessa dimensão. Na outra ponta, 22% admitem confiança limitada ou nula em responder, contra 16% no mundo. A maior distância para o global, no entanto, está em transformar: 34% no Brasil, contra 45%. Em proteção, a confiança chega a 42% no Brasil e a 48% no mundo.
O dado ganha peso quando cruzado com o ranking de riscos. Condições econômicas, mudança regulatória e acesso a capital, que estão entre os riscos que mais preocupam o Brasil, são justamente os que o relatório global classifica como exigindo resposta ágil. Em um ambiente de mudanças constantes, planejamento de cenários, dados confiáveis e agilidade de decisão deixam de ser diferenciais e passam a ser condição para competir.
Oportunidades de crescimento
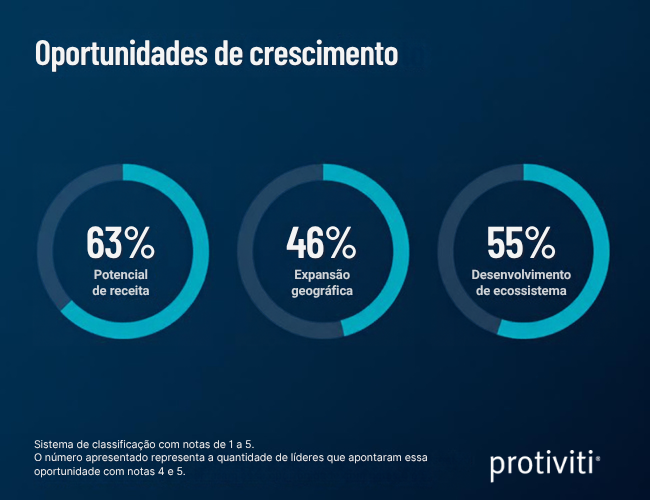
Nesta edição, a pesquisa apresentou aos respondentes três afirmações, a serem avaliadas em uma escala de concordância, sobre opções de crescimento estratégico para os próximos 2 a 3 anos.
A confiança no potencial de crescimento da receita segue majoritária. 63% dos respondentes brasileiros concordam que há oportunidades significativas, praticamente o mesmo nível do global (64%). A trajetória, no entanto, é diferente. No Brasil, o índice recuou 17 pontos em relação aos 80% de 2026. No mundo, a queda foi de 5 pontos, de 69% para 64%. O otimismo não desapareceu, mas se tornou mais seletivo.
O desenvolvimento de ecossistemas, ligado à expansão de alianças e parcerias estratégicas, também perdeu força no Brasil, de 76% para 55%. No global, o movimento foi o oposto: o tema subiu de 62% para 65% e se tornou a oportunidade de crescimento mais citada. Em um cenário de capital mais restrito, as parcerias podem ser justamente uma forma de ampliar capacidades sem concentrar todo o investimento internamente.